 Encontro ao vivo · 1º de outubro de 2026
Juros, bancos e programas de renegociação: o que tudo isso muda no seu plano de quitação.
Gisele Fragoso
Expectativa não é promessa. A inflação projetada para 2026 está em 4,92%, acima do teto da meta (4,50%). É por isso que o Banco Central corta com cautela.
Fontes: decisões do Copom de 2026; Boletim Focus de 21/09 e 28/09/2026.
Influencia o custo do dinheiro na economia toda. É um sinal, e leva tempo para chegar às ofertas.
O risco da operação, a garantia, a concorrência e a política comercial de cada instituição.
Contrato com juros prefixados continua com a taxa contratada. Muda só com nova negociação ou nova operação.
Não basta ouvir que os juros estão caindo. A gente precisa conferir quanto custa a solução oferecida para a sua dívida.
Em agosto, enquanto a Selic caía, o rotativo do cartão subiu: de 436,2% para 449,4% ao ano. A melhora numa linha de crédito não passa automaticamente para as outras.
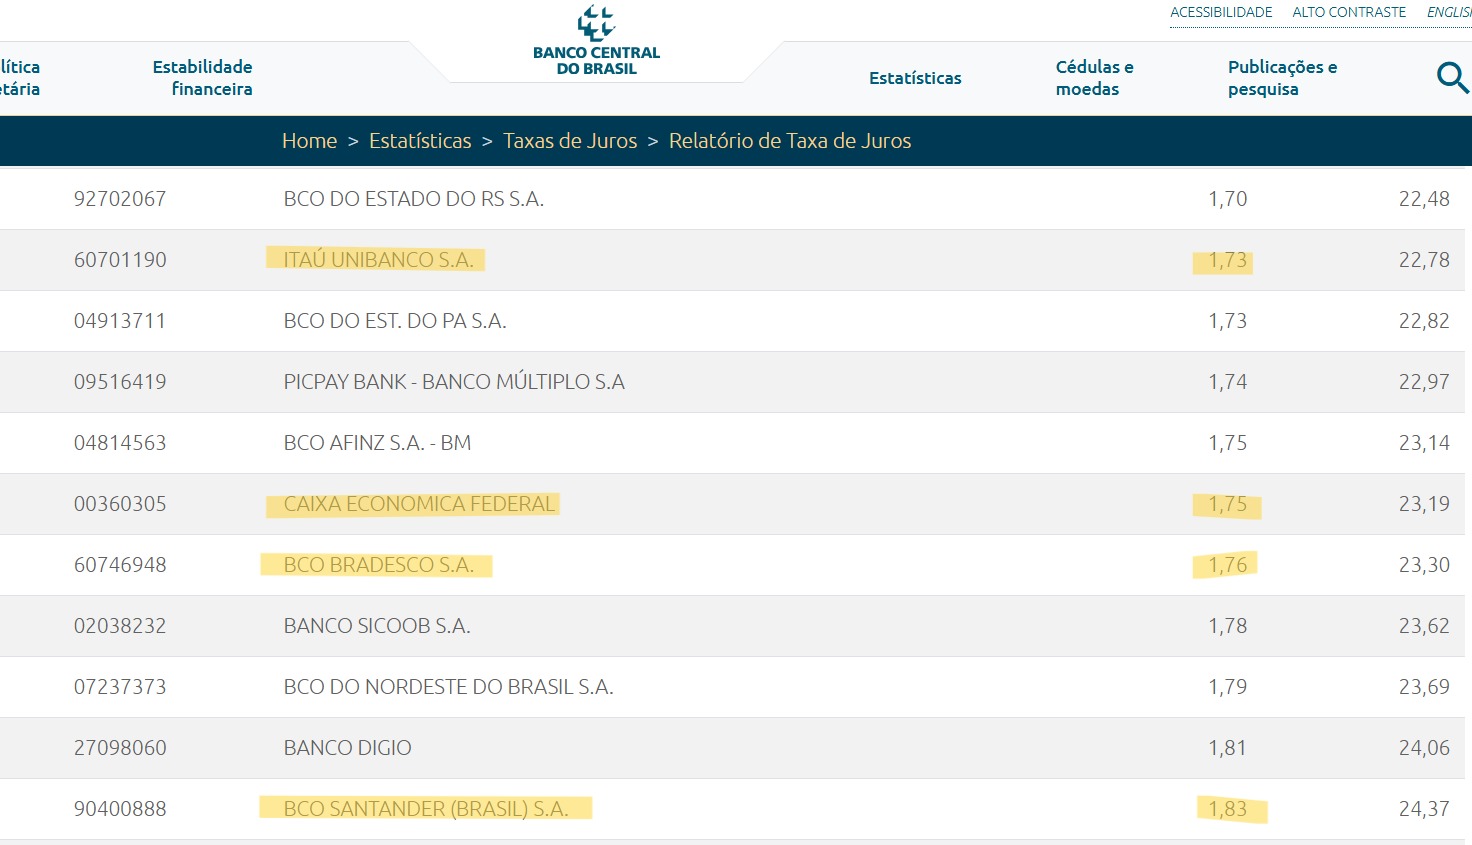
Taxas médias ao ano, dados de agosto divulgados pelo Banco Central em 29/09/2026 (InfoMoney, UOL). Média de mercado não é a taxa que o banco vai oferecer para você.
Dívida é sobre risco,
não é sobre juros.
Proposta recusada antes pode merecer uma nova consulta. Proposta aprovada hoje continua precisando de comparação.
de pessoas com restrição de crédito em julho. O maior número da série, depois de 19 meses seguidos de alta.
Serasadas famílias com alguma dívida em julho. Em média, 29,5% da renda já está comprometida com elas.
CNC · Peicde acordos fechados na Serasa entre maio e julho, 41% a mais que no mesmo período de 2025.
Serasa Limpa NomeMuita gente negociando, e muita gente ainda apertada. As duas coisas acontecem ao mesmo tempo.
Fontes: Serasa, Mapa da Inadimplência (dados de julho, publicado em agosto de 2026); CNC, Pesquisa de Endividamento e Inadimplência do Consumidor, julho de 2026 (Agência Brasil, 06/08/2026).
O banco avalia o risco, a garantia e quanto quer crescer naquela linha. Aqui a concorrência entre bancos pesa.
O banco olha contrato, garantia, tempo de atraso e quanto já separou no caixa para cobrir a perda (a provisão). Cada banco tem a sua estratégia de cobrança.
Uma boa oferta de empréstimo não prova que o mesmo banco vai fazer o melhor acordo para a sua dívida vencida.
O banco quer recuperar o dinheiro. Você quer resolver a dívida com uma condição que consiga cumprir. A negociação acontece entre esses dois interesses.
Depois de aceitar esse acordo, você consegue pagar as despesas do mês sem criar outra dívida?
| Movimento | O que pode representar | O que verificar na prática |
|---|---|---|
| Selic em queda | Possibilidade de condições melhores mais à frente | Taxa e custo da proposta que chegou para você |
| Diferenças entre bancos | Espaço para pesquisar e comparar | Mesmo valor, mesmo prazo e todos os custos |
| Campanhas de renegociação | Chance de reduzir o valor cobrado | Entrada, parcelas, total e o que será quitado |
| Resultado limitado em um banco | Possível revisão de estratégia | Sinais concretos de condições novas |
A entrada e as parcelas cabem no orçamento junto com as despesas essenciais, sem precisar de crédito novo.
Valor final, custos, prazo e o que exatamente será quitado. Tudo por escrito.
Encargos, cobrança, garantias e prazos do seu caso. Esperar também tem preço, e ele entra na conta.
Esperar por uma condição melhor só faz sentido dentro de um plano.
Aceitar uma proposta só para aliviar a angústia da cobrança pode criar uma obrigação que você não vai conseguir manter.
Negociação sem organização
não resolve dívida.
O cenário pode trazer a proposta. É a sua organização que permite reconhecer se ela serve para você.
Escolha uma das suas dívidas e anote:
Credor, saldo, situação de pagamento e condições do contrato.
O valor disponível para a entrada e a parcela que se sustenta.
Documentos, custos, propostas e o que acontece se eu esperar.
Organizar o orçamento, pedir as condições por escrito ou trazer a proposta para análise no acompanhamento.
Você não precisa aceitar um acordo por medo, nem esperar para sempre por uma condição perfeita. Precisa conhecer os seus números, acompanhar as alternativas e escolher o que consegue sustentar.
O cenário pode abrir oportunidades. A gente vai preparar a sua vida financeira para aproveitá-las com clareza.